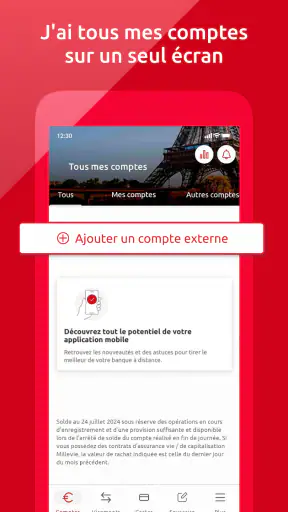
Quand je gère mon compte bancaire depuis mon téléphone, je ne cherche pas une application spectaculaire. Je veux surtout retrouver rapidement mon solde, comprendre mes opérations et effectuer les démarches courantes sans devoir passer par un ordinateur. C’est dans cette situation que Banxo, l’application de Caisse d’Epargne, prend son sens. Elle s’adresse aux clients qui veulent garder leur banque dans leur poche, avec une approche davantage centrée sur le suivi quotidien que sur la découverte de services financiers compliqués.
Après l’avoir utilisée comme une application de finance au quotidien, je la vois comme un outil pratique pour les opérations régulières, à condition d’être déjà client de Caisse d’Epargne. Elle est gratuite, classée PEGI 3 et développée par Caisse d’Epargne. Sa présence sur Android est ancienne, puisqu’elle existe depuis février 2011, et elle fonctionne à partir d’Android 9. Ces éléments comptent surtout pour savoir si elle correspond à votre téléphone et à votre façon de gérer votre argent.
Choisir une application bancaire selon ses vrais besoins
Le premier critère, pour moi, n’est pas le nombre de fonctions affichées, mais la fréquence à laquelle je dois ouvrir l’application. Si je consulte mon compte plusieurs fois par semaine, je privilégie une navigation lisible, des informations faciles à repérer et un accès direct aux actions importantes. Si je fais seulement un contrôle mensuel, une application plus simple peut suffire, même si elle propose moins d’outils autour du compte.
Banxo est surtout pertinente pour trois profils. Le premier est le client de Caisse d’Epargne qui veut suivre ses dépenses sans attendre de rentrer chez lui. Le deuxième est la personne qui souhaite vérifier rapidement une opération après un achat ou un prélèvement. Le troisième est l’utilisateur qui préfère centraliser les échanges avec sa banque dans l’application plutôt que multiplier les canaux.
Je conseille aussi de réfléchir à votre rapport aux notifications et à la sécurité. Une application bancaire doit rester pratique sans devenir une source d’inquiétude à chaque mouvement. Dans mon usage, le bon équilibre consiste à consulter régulièrement l’historique et à réserver les vérifications détaillées aux moments où une opération paraît inhabituelle. L’application aide alors à garder une vue claire, mais elle ne remplace pas une vraie organisation budgétaire.
La popularité de Banxo donne une indication intéressante sur son adoption. Elle affiche une moyenne de 4,6 sur les plateformes où elle est proposée, avec environ 640 000 évaluations et plus de dix millions d’installations. Je ne prends pas ces chiffres comme une garantie personnelle : une note globale mélange des téléphones, des attentes et des situations différentes. Ils montrent néanmoins qu’il s’agit d’une application largement utilisée, et non d’un service confidentiel réservé à quelques clients.
Ce que je vérifie avant de l’adopter
La première question est simple : êtes-vous client de Caisse d’Epargne ? Si la réponse est non, Banxo n’a pas vraiment d’intérêt comme application bancaire principale. Elle n’est pas conçue pour remplacer un compte dans une autre banque ni pour comparer plusieurs établissements. Son utilité dépend directement de votre relation avec Caisse d’Epargne.
Je regarde ensuite la compatibilité du téléphone. La version minimale indiquée est Android 9, ce qui exclut certains appareils très anciens. Ce n’est pas un détail secondaire pour une application financière : un téléphone qui ne reçoit plus correctement les mises à jour du système peut rendre l’expérience moins confortable, voire limiter l’accès à certaines protections. Avant de changer d’appareil ou d’installer l’application sur un vieux mobile, je vérifie donc la version d’Android.
Enfin, je distingue deux besoins souvent confondus. Suivre son compte n’est pas la même chose que construire un budget complet. Banxo peut être le point d’accès pratique à sa banque, mais les personnes qui veulent analyser leurs habitudes sur plusieurs établissements ou catégoriser très finement leurs dépenses peuvent préférer une application budgétaire spécialisée. Dans ce cas, je garderais Banxo pour les opérations bancaires et un autre outil pour l’analyse globale.
Une routine utile pour éviter les mauvaises surprises
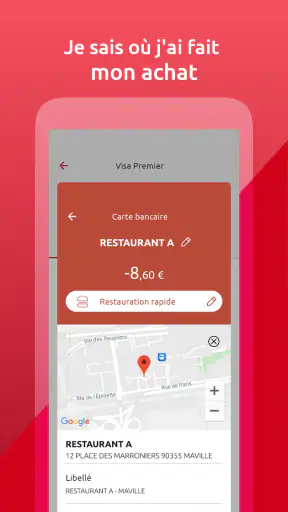
Le scénario le plus parlant est celui d’un prélèvement inhabituel. Après avoir payé une facture ou effectué un achat important, j’ouvre Banxo pour vérifier que le montant débité correspond bien à ce que j’attendais. Je ne me contente pas de regarder le solde : je consulte l’opération elle-même, son libellé et sa date. Cette habitude prend peu de temps et évite de découvrir une erreur plusieurs semaines plus tard.
Pour les dépenses courantes, je conseille de faire une vérification à deux moments : après les achats importants et avant une échéance connue. Cette méthode est plus efficace que de rafraîchir l’application sans but. Elle permet de repérer un paiement oublié, un prélèvement qui arrive plus tôt que prévu ou une différence entre le montant prévu et le montant réellement débité.
Un autre usage concret concerne les déplacements. Avant de partir, je vérifie la situation du compte et les dernières opérations, puis je consulte l’application uniquement lorsque j’ai besoin d’une confirmation. Je trouve cette approche plus saine que de dépendre d’une estimation mentale du solde. Le vrai avantage de Banxo apparaît quand elle devient un réflexe de contrôle, pas une source de consultation compulsive.
Les points où Banxo me paraît la plus convaincante
Son principal atout est sa cohérence avec l’écosystème Caisse d’Epargne. Pour un client de l’établissement, l’application constitue un accès naturel à la relation bancaire. Je n’ai pas besoin de chercher un outil indépendant pour retrouver les informations liées à mon compte. Cette continuité peut sembler évidente, mais elle fait une vraie différence dans la vie quotidienne, surtout lorsqu’une opération doit être vérifiée rapidement.
J’apprécie également le fait qu’elle soit gratuite. Le prix ne devient pas un obstacle pour consulter son compte depuis son téléphone, et l’utilisateur n’a pas à arbitrer entre une version de base et une formule payante uniquement pour accéder à son suivi bancaire. Cela ne signifie pas que tous les services liés à la banque sont gratuits, mais l’application elle-même ne demande pas de paiement pour être installée.
La longévité de Banxo est aussi rassurante dans un domaine où l’on confie des informations sensibles. Une application bancaire apparue en 2011 a eu le temps de s’inscrire dans les habitudes de nombreux clients. Je ne confonds pas ancienneté et perfection, mais cette continuité est préférable à une solution récente dont l’usage et le support seraient encore difficiles à évaluer.
Un outil adapté au suivi, pas seulement à l’urgence
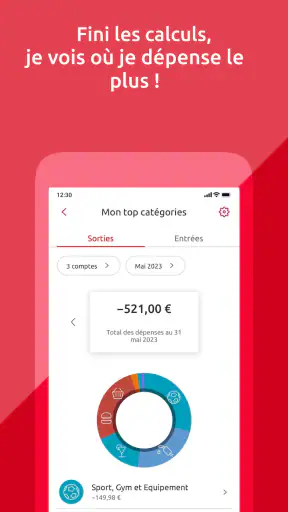
Beaucoup de personnes ouvrent leur application bancaire uniquement lorsqu’elles pensent avoir un problème. Je trouve Banxo plus intéressante quand elle sert à maintenir une vision régulière de la situation financière. En consultant l’historique avec méthode, on peut mieux relier les paiements aux dépenses prévues. Ce n’est pas une analyse budgétaire complète, mais c’est une base utile pour savoir où l’argent part réellement.
Je recommande de prendre quelques secondes pour lire les libellés plutôt que de s’arrêter au montant. Un paiement de faible valeur peut être récurrent, tandis qu’une dépense exceptionnelle peut être parfaitement normale. Cette lecture évite de tirer de mauvaises conclusions à partir du seul solde. Elle est particulièrement utile pour les personnes qui partagent certaines dépenses ou qui alternent entre carte, prélèvements et virements.
Banxo peut également servir de point de repère lorsque l’on change de rythme de vie : déménagement, études, premier salaire ou passage à une activité indépendante. Dans ces périodes, les dépenses évoluent vite. Je conseille alors de conserver une fréquence de consultation stable pendant quelques semaines, afin de distinguer les frais ponctuels des nouvelles habitudes qui vont s’installer.
Les limites que je garderais en tête
La première limite est liée à son périmètre. Banxo reste l’application de Caisse d’Epargne. Si vous utilisez plusieurs banques et que vous voulez une vision consolidée de tous vos comptes, une application indépendante peut être plus adaptée. Elle évite de passer d’un établissement à l’autre, même si elle ajoute souvent une couche de configuration et de dépendance à un service extérieur.
La deuxième concerne les attentes très élevées en matière de gestion financière. Une application bancaire peut montrer les mouvements et faciliter la relation avec l’établissement, mais elle ne transforme pas automatiquement les données en stratégie personnelle. Si votre objectif est de planifier plusieurs scénarios, suivre des enveloppes détaillées ou comparer vos dépenses sur une longue période, je chercherais un outil spécialisé en complément.
Il faut aussi accepter qu’une application bancaire puisse demander davantage de prudence qu’une application ordinaire. Je n’installe pas Banxo sur un téléphone partagé et je ne laisse pas une session ouverte sans raison. Je garde mon système à jour et j’évite les connexions depuis un appareil dont je ne maîtrise pas les réglages. Ce sont des habitudes générales, mais elles prennent une importance particulière ici.
Quand une autre catégorie d’application peut mieux convenir
Face à Banxo, la première alternative est le site bancaire consulté depuis un navigateur. Cette solution peut suffire à quelqu’un qui réalise peu d’opérations et préfère ne pas installer d’application financière. En revanche, pour une consultation rapide dans les transports, après un achat ou avant une échéance, je trouve l’application plus naturelle qu’un site à ouvrir manuellement.
La deuxième alternative est l’application mobile d’une banque concurrente. Elle devient logique si vous envisagez de changer d’établissement, si vos besoins sont mal couverts par Caisse d’Epargne ou si vous recherchez une offre bancaire différente. Dans ce cas, je ne choisirais pas uniquement sur l’apparence de l’application : les conditions du compte, l’accompagnement et les services associés comptent davantage que quelques secondes gagnées dans un menu.
La troisième catégorie regroupe les gestionnaires de budget multi-comptes. Ils sont généralement plus intéressants pour une personne qui veut regrouper plusieurs banques, suivre des catégories de dépenses ou observer l’évolution de ses habitudes. Leur compromis est différent : ils peuvent être plus riches pour l’analyse, mais moins directement liés à la banque qui détient le compte. Pour moi, Banxo reste préférable pour l’accès bancaire quotidien, tandis qu’un gestionnaire spécialisé peut compléter la lecture.
Les néobanques constituent une autre option pour ceux qui recherchent une expérience entièrement mobile. Elles peuvent convenir à un utilisateur qui veut ouvrir et gérer un compte principalement depuis son téléphone. Mais si vous êtes déjà attaché à Caisse d’Epargne, passer à une autre catégorie ne se résume pas à télécharger une application. Il faut déplacer ses habitudes, prévenir les organismes concernés et vérifier les conséquences sur les prélèvements et les virements.
Le coût réel d’un changement d’habitude
Changer d’application bancaire paraît simple, mais changer de banque ou de méthode de suivi demande davantage de travail. Il faut retrouver ses bénéficiaires, contrôler les prélèvements récurrents, mettre à jour les coordonnées bancaires lorsque c’est nécessaire et prendre le temps de comprendre une nouvelle interface. Même lorsqu’une alternative semble plus moderne, ce temps de transition peut annuler une partie du bénéfice recherché.
Si Banxo répond correctement à vos besoins de consultation, je ne vois pas de raison de changer uniquement pour tester une interface différente. Je commencerais par améliorer ma routine : vérifier les opérations à des moments fixes, conserver les justificatifs importants et utiliser un outil budgétaire séparé si l’analyse manque de profondeur. Cette combinaison coûte moins d’efforts qu’un transfert complet vers une autre solution.
À l’inverse, je ne m’accrocherais pas à Banxo si mon besoin principal est de réunir plusieurs établissements dans une seule vue ou de bâtir un budget très détaillé. Dans cette situation, une application spécialisée peut apporter une valeur plus directe. Le choix dépend donc moins de la note affichée que de la tâche que je veux accomplir chaque semaine.
Mon avis pour décider sans se tromper
Je recommande Banxo aux clients de Caisse d’Epargne qui veulent un accès mobile simple à leur vie bancaire et qui consultent régulièrement leurs opérations. Sa gratuité, son adoption importante et son ancienneté en font une option crédible pour le suivi courant. Elle est particulièrement pratique pour contrôler un prélèvement, vérifier un paiement ou garder un œil sur son solde sans attendre d’être devant un ordinateur.
Je la conseillerais moins à une personne qui cherche un outil de budget complet, une vision de plusieurs banques ou une expérience indépendante de tout établissement traditionnel. Dans ces cas, une application financière spécialisée ou une autre banque mobile peut mieux correspondre. Je garderais toutefois Banxo si Caisse d’Epargne reste ma banque principale, car elle conserve un avantage évident : elle relie directement le suivi de l’argent à la relation bancaire existante.
Mon conseil final est de l’évaluer avec une routine réelle plutôt qu’avec une simple installation. Pendant quelques jours, utilisez-la pour vérifier les opérations après vos dépenses importantes, suivre les prélèvements attendus et retrouver les informations dont vous avez besoin. Si cette méthode vous fait gagner du temps sans vous obliger à chercher partout, elle remplit son rôle. Si vous avez besoin d’analyses plus poussées, ajoutez un outil adapté au lieu d’attendre d’une seule application qu’elle fasse tout.
Au final, Banxo me semble être un choix raisonnable pour le client Caisse d’Epargne qui privilégie l’accès direct et le contrôle quotidien. Elle ne cherche pas nécessairement à remplacer tous les outils de gestion financière, et c’est justement ainsi que je l’utiliserais : comme la porte d’entrée bancaire, complétée par une organisation personnelle adaptée à mes objectifs.


